No Brasil, o limite imediato para campuses de inteligência artificial de grande porte raramente é a falta de chip na prateleira. É a margem de conexão na Rede Básica: o ponto físico e contratual em que uma carga de dezenas ou centenas de megawatts pode ser ligada ao Sistema Interligado Nacional (SIN) sem violar limites de transmissão. A GPU importa, e muito. Mas a fila que decide o calendário de um data center de IA no país passa, antes, pelo Operador Nacional do Sistema Elétrico (ONS), pela Empresa de Pesquisa Energética (EPE) e pelos reforços de transmissão que demoram anos a sair do papel.
Este post é uma análise de fontes públicas. Complementa a leitura global do muro elétrico da IA com o ângulo brasileiro da transmissão. O objetivo é explicitar a tese, mostrar a evidência, abrir o contraponto, declarar os limites e deixar um método para ler os números sem virar manchete.
A tese: o gargalo estrutural é a conexão, não a prateleira de GPU
A geração no Brasil continua abundante em escala nacional. O que aperta a implantação de data centers de alto consumo é a capacidade remanescente nos barramentos certos, no momento certo, sob critérios de confiabilidade. Pedidos de estudo e de acesso cresceram em ritmo de anúncio comercial; obras de transmissão e liberação de margem seguem ritmo de planejamento setorial.
A defasagem de tempo reforça a tese. Em cobertura de julho de 2026, o Valor Econômico registrou a comparação corrente no setor: um data center pode ser erguido em cerca de um ano e meio a dois anos, enquanto um projeto de transmissão costuma demandar cerca de sete anos até a entrega. Enquanto a GPU muda de geração em ciclos curtos, a subestação e o corredor de alta tensão mudam em ciclos de leilão, licenciamento e construção.
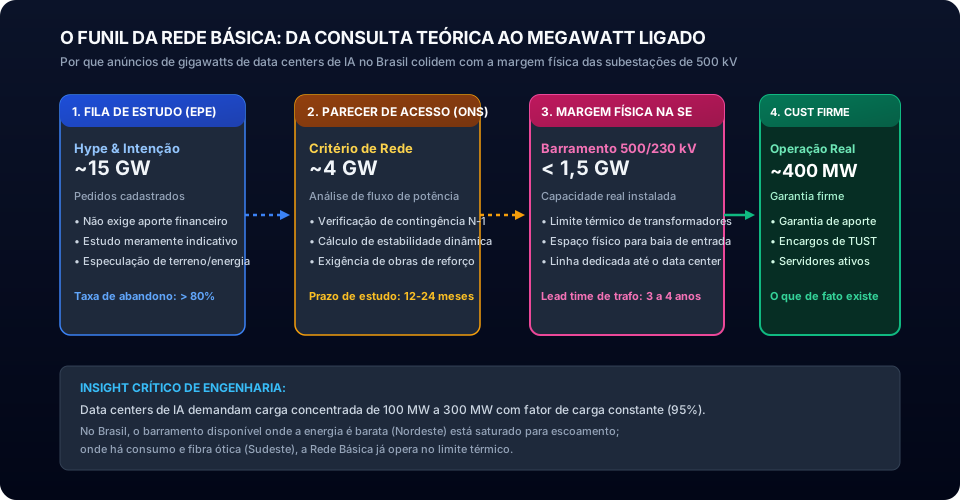
Por isso a conversa séria sobre IA no Brasil precisa separar três camadas que a imprensa e os comunicados oficiais misturam com facilidade:
- Interesse declarado — megawatts em pedido de estudo ou de parecer de acesso.
- Direito de conexão em maturidade — parecer favorável, contrato de uso da transmissão, garantia financeira.
- Carga que entra no planejamento operacional — megawatts médios que EPE, ONS e Câmara de Comercialização de Energia Elétrica (CCEE) aceitam projetar no horizonte do Planejamento Anual da Operação Energética (PLAN).
Confundir a primeira camada com a terceira transforma fila em capacidade. É exatamente o erro que esta análise tenta fechar.
O que a Rede Básica decide na prática
A Rede Básica é o tronco de transmissão do SIN: as linhas e subestações de alta tensão que transportam energia entre regiões e até os grandes centros de carga. Um data center de nuvem tradicional pode, em alguns casos, se conectar em tensão de distribuição. Um campus de IA com dezenas ou centenas de megawatts tende a pedir conexão direta à Rede Básica, porque a densidade de potência e a continuidade exigida ultrapassam o que a rede local absorve sem reforço.
Imagine, por exemplo, que um empreendedor tenha terreno, fibra e GPUs reservadas em uma cidade do interior de São Paulo. Sem margem no barramento alvo, o campus não energiza a carga plena. Sem parecer e contrato, o financiamento trata a energia como risco aberto. Sem reforço de transmissão no horizonte do planejamento, o calendário comercial se descola do calendário elétrico.
Operar e planejar essa rede não significa apenas somar megawatts anunciados. Significa interpretar carregamento, curto-circuito, critérios de confiabilidade e a ordem em que novas cargas cabem sem degradar o atendimento existente. Quem vive a operação de transmissão já reconhece o problema sob outro nome: margem, contigência e fila de acesso. A corrida da IA só tornou o mesmo objeto mais visível fora do setor elétrico.
Evidência 1 — a explosão de pedidos não é capacidade instalada
Em nota de novembro de 2025, a EPE registrou o salto de projetos de data centers com pedido de estudo de mínimo custo global protocolado no Ministério de Minas e Energia (MME) para conexão na Rede Básica: de 19,8 GW em setembro de 2025 para 26,2 GW em novembro do mesmo ano, um acréscimo de 6,4 GW em cerca de 60 dias após a Medida Provisória do REDATA. A própria EPE adverte, no mesmo texto, que a concretização depende de transmissão, telecomunicações, viabilidade econômico-financeira e das novas regras de garantia.
Um artigo técnico da EPE (GPL-018) mostra a aceleração ainda mais cedo na série histórica: em junho de 2024, o PDE 2034 mapeava cerca de 2,5 GW em 12 projetos até 2037; com dados atualizados até fevereiro de 2025, o conjunto saltava para cerca de 15,7 GW em 36 projetos. Em junho de 2026, o ministro de Minas e Energia citou 38 GW em pedidos de parecer de acesso para data centers, dos quais 7,1 GW em estágio mais avançado, associados a investimentos estimados em R$ 159 bilhões — números repercutidos por BNamericas e pelo portal eixos a partir da fala oficial.
A leitura honesta desses números começa por uma frase que a manchete quase nunca carrega: pedido não é data center ligado. É declaração de interesse sob um rito regulatório. Parte da fila nunca paga garantia, parte não obtém margem, parte atrasa ou migra de ponto de conexão.
Evidência 2 — o filtro do ONS e a primeira Temporada de Acesso
O Decreto nº 12.772, de 5 de dezembro de 2025, instituiu a Política Nacional de Acesso ao Sistema de Transmissão (PNAST). Em vez da fila cronológica pura, o acesso permanente à Rede Básica passa a ser organizado em Temporadas de Acesso: janelas em que o ONS analisa demandas em bloco e, onde a demanda supera a capacidade disponível, promove processo competitivo.
Em fevereiro de 2026, o DatacenterDynamics (DCD) reportou o primeiro filtro concreto da política: de 94 processos que tramitavam no MME, 39 foram formalizados no ONS com Garantia Financeira para Solicitação de Acesso, resultando em 43 pedidos. Cerca de 41% dos projetos iniciais cumpriram as exigências para entrar nessa etapa. Dos 43 acessos formalizados, 38 eram de data centers, somando aproximadamente 7.040 MW de carga solicitada; São Paulo concentrava 20 pedidos e cerca de 3.914 MW.
A Folha, em 20 de junho de 2026, descreveu o efeito prático da disputa: em pontos onde a demanda supera a capacidade, a conexão pode ficar para depois de 2030, e o critério de desempate passa a ser o maior bônus financeiro por quilowatt disponível. No mesmo texto, o ONS figurava com 61 pedidos de conexão direta à Rede Básica em análise, dos quais 38 de data centers. A mensagem institucional e a mensagem comercial divergem: o anúncio vende megawatts; o operador vende margem remanescente.
A primeira Temporada de Acesso de 2026 confirmou a escassez local mesmo com geração abundante no país. Segundo o webinar e a nota técnica do ONS sobre capacidade remanescente, 20,28 GW foram cadastrados em 64 barramentos candidatos: cerca de 8,06 GW com indicação de atendimento direto, 2,94 GW com indicação de processo competitivo e 9,28 GW sem margem no horizonte analisado. Em São Paulo, 1,95 GW de pedidos de carga apareciam associados a um limite conjunto da ordem de 650 MW em 13 pontos, no cenário com reforços previstos.
O desfecho competitivo, reportado pelo portal eixos em 7 de outubro de 2026, foi ainda mais estreito no primeiro leilão de margem: três data centers ficaram com 228 MW ofertados em São Paulo, diante de 451 MW de demanda habilitada de sete empreendimentos. A GPU pode estar disponível no mercado mundial; a margem de 228 MW, naquela janela, não estava.
Evidência 3 — o que o planejamento operacional realmente embute
A diferença entre fila e carga aparece com clareza na 1ª Revisão Quadrimestral do PLAN 2026–2030, documentada por EPE, ONS e CCEE em abril de 2026. Para projetar data centers, o estudo considerou solicitações com contrato assinado e, com peso parcial, solicitações com parecer favorável. Pedidos ainda “em andamento” ficaram de fora do cenário.
O resultado, na nota técnica da revisão: acréscimo de 304 MW médios na carga de 2026 e de 3.457 MW médios na de 2030 no SIN. Em 20 de março de 2026, a base usada pelo estudo registrava 22 solicitações com contrato assinado, 18 com parecer favorável e 50 em análise. Ou seja: o planejamento operacional trabalha com uma fração filtrada do que a imprensa chama de “pipeline”.
Esse é o número que um gestor de infraestrutura deveria preferir quando alguém diz que “o Brasil terá X gigawatts de IA”. Não porque a fila seja irrelevante — ela sinaliza pressão — mas porque o PLAN declara o critério de inclusão. Sem critério, o gigawatt vira ornamentação.
Como ler os números públicos sem virar clickbait
A tabela abaixo resume o método. Cada linha responde a uma pergunta diferente. Misturá-las produz o clickbait energético.
| Pergunta | Indicador típico | O que prova | O que não prova |
|---|---|---|---|
| Há pressão de demanda? | GW em pedidos no MME/ONS | Interesse e disputa por pontos | Capacidade energizada |
| O projeto amadureceu financeiramente? | Garantia, parecer, contrato de uso | Compromisso regulatório | Entrada em operação na data anunciada |
| O sistema já conta com essa carga? | MW médios no PLAN (EPE/ONS/CCEE) | Premissa de planejamento operacional | Que todos os pedidos virarão campus |
| Há espaço físico no ponto? | Capacidade remanescente por barramento | Margem local e horizonte de reforço | Geração nacional “sobrando” no endereço do projeto |
| Quem leva a margem disputada? | Resultado de Temporada / processo competitivo | Alocação sob regra vigente | Que o perdedor “não terá energia no Brasil” |
Três regras práticas fecham a leitura:
- Sempre pedir a data do recorte. 2,5 GW (2024), 15,7 GW (fev/2025), 26,2 GW (nov/2025) e 38 GW (jun/2026) não são a mesma série nem o mesmo estágio.
- Sempre pedir a unidade. Megawatt de potência solicitada não é megawatt médio de carga no PLAN.
- Sempre pedir o ponto. São Paulo e Campinas concentram pedidos; o Nordeste concentra geração renovável e, em vários barramentos da temporada, inabilitação por falta de margem para novos geradores. O mapa importa mais que o total nacional.
A EPE também aponta o outro lado da conta: estudos de transmissão em São Paulo já recomendaram cerca de R$ 1,6 bilhão em investimentos para destravar cerca de 4 GW de margem, com expectativa de mais cerca de 5 GW em obras a leiloar; há estudos previstos para Rio de Janeiro (ordem de 4 GW), Rio Grande do Sul e Nordeste. O gargalo é real. Não é estático.
Contraponto: a GPU ainda importa — e a geração ainda é trunfo
Seria erro inverter o excesso e declarar que chip e geração deixaram de importar.
A GPU continua a definir densidade de rack, arquitetura de refrigeração e o próprio perfil de carga flat que o campus exige 24 horas por dia. Sem silício, não há carga a conectar. O muro elétrico da IA permanece válido no plano global: densidade térmica, baseload e contratos de energia firme.
No Brasil, a matriz com forte participação hidráulica e expansão renovável continua a atrair investidores precisamente porque há energia a contratar. Projetos próximos a geração, uso de energia que seria cortada e reforços pontuais de linha já aparecem como estratégias de quem entendeu o gargalo. A conta do corte eólico e solar refeita com dados abertos do ONS está em Corte de geração e baterias. A PNAST, por sua vez, não “cria” megawatts: organiza a disputa e exige maturidade financeira mais cedo. Para quem opera transmissão, isso se parece menos com milagre regulatório e mais com disciplina de fila sob escassez local.
O contraponto honesto, portanto, é duplo. Sem GPU e sem contrato de energia, o campus não existe. Sem margem na Rede Básica no endereço escolhido, o campus também não energiza. No Brasil de 2025–2026, a segunda restrição passou a ditar o calendário com mais frequência do que a primeira.
Limites desta análise
Esta peça não estima quantos dos 38 GW “sairão do papel”. Também não avalia a qualidade de cada parecer individual, nem a viabilidade societária dos empreendedores. Não modela preço de energia, custo de refrigeração hídrica nem o impacto tarifário completo dos reforços — temas que a Folha e especialistas do setor já levantam e que merecem peças próprias.
Os números de imprensa (Valor, Folha, DCD, eixos, BNamericas, CanalEnergia) entram aqui como fato atribuído, cruzados sempre que possível com nota da EPE, decreto, página do ONS ou nota técnica do PLAN. Quando a fonte é fala ministerial reproduzida pela imprensa, a alegação permanece atribuída. Capacidade remanescente e resultados de temporada mudam a cada ciclo; a verificação desta análise é de 2 de novembro de 2026.
Há, ainda, um limite de domínio. Conhecer a fila não substitui conhecer a operação: manobras, recomposição após contingência e a disciplina de registro no centro de operação. No próprio Fluxonar, o caso técnico do SIGCOT e o simulador de manobras em subestações ilustram esse chão operacional; não são argumento de venda nesta análise, apenas lembrete de que a Rede Básica não é abstração estatística.
Conclusão
Acredito que o debate brasileiro sobre infraestrutura de IA ganha mais quando troca o total de pedidos pelo critério de inclusão. A evidência pública de 2025 e 2026 mostra pedidos em dezenas de gigawatts, um filtro duro de garantia e formalização, disputa local por centenas de megawatts em São Paulo e uma projeção operacional da ordem de 3,5 GW médios em 2030 no cenário filtrado do PLAN. Isso não anula a importância da GPU. Reordena a pergunta.
O gargalo estrutural da IA no Brasil, neste ciclo, não é a ausência de chip no catálogo. É a fila — e, depois da PNAST, a temporada — na Rede Básica: margem, ponto de conexão, reforço de transmissão e maturidade contratual. Quem souber ler pedido, parecer, contrato e megawatt médio como objetos distintos estará menos exposto ao clickbait e mais próximo da física e da regulação que de fato libertam ou travam um campus.
A GPU acelera o cálculo. A Rede Básica decide se o cálculo tem onde plugar.