En Brasil, el límite inmediato para los campus de inteligencia artificial de gran escala rara vez es la falta de chip en la estantería. Es el margen de conexión en la Red Básica: el punto físico y contractual en el que una carga de decenas o cientos de megavatios puede conectarse al Sistema Interconectado Nacional (SIN) sin violar límites de transmisión. La GPU importa, y mucho. Pero la fila que decide el calendario de un centro de datos de IA en el país pasa, antes, por el Operador Nacional del Sistema Eléctrico (ONS), por la Empresa de Investigación Energética (EPE) y por los refuerzos de transmisión que tardan años en salir del papel.
Este post es un análisis de fuentes públicas. Complementa la lectura global del muro eléctrico de la IA con el ángulo brasileño de la transmisión. El objetivo es explicitar la tesis, mostrar la evidencia, abrir el contrapunto, declarar los límites y dejar un método para leer los números sin convertirse en titular.
La tesis: el cuello de botella estructural es la conexión, no la estantería de GPU
La generación en Brasil sigue siendo abundante a escala nacional. Lo que aprieta la implantación de centros de datos de alto consumo es la capacidad remanente en las barras correctas, en el momento correcto, bajo criterios de confiabilidad. Los pedidos de estudio y de acceso crecieron al ritmo del anuncio comercial; las obras de transmisión y la liberación de margen siguen el ritmo de la planificación sectorial.
El desfase de tiempo refuerza la tesis. En una cobertura de julio de 2026, Valor Econômico registró la comparación corriente en el sector: un centro de datos puede levantarse en cerca de un año y medio a dos años, mientras que un proyecto de transmisión suele exigir cerca de siete años hasta la entrega. Mientras la GPU cambia de generación en ciclos cortos, la subestación y el corredor de alta tensión cambian en ciclos de subasta, licenciamiento y construcción.
Por eso la conversación seria sobre IA en Brasil necesita separar tres capas que la prensa y los comunicados oficiales mezclan con facilidad:
- Interés declarado — megavatios en pedido de estudio o de dictamen de acceso.
- Derecho de conexión en madurez — dictamen favorable, contrato de uso de la transmisión, garantía financiera.
- Carga que entra en la planificación operativa — megavatios medios que la EPE, el ONS y la Cámara de Comercialización de Energía Eléctrica (CCEE) aceptan proyectar en el horizonte de la Planificación Anual de la Operación Energética (PLAN).
Confundir la primera capa con la tercera transforma la fila en capacidad. Es exactamente el error que este análisis intenta cerrar.
Lo que la Red Básica decide en la práctica
La Red Básica es el tronco de transmisión del SIN: las líneas y subestaciones de alta tensión que transportan energía entre regiones y hasta los grandes centros de carga. Un centro de datos de nube tradicional puede, en algunos casos, conectarse en tensión de distribución. Un campus de IA con decenas o cientos de megavatios tiende a pedir conexión directa a la Red Básica, porque la densidad de potencia y la continuidad exigida superan lo que la red local absorbe sin refuerzo.
Imagine, por ejemplo, que un emprendedor tenga terreno, fibra y GPU reservadas en una ciudad del interior de São Paulo. Sin margen en la barra objetivo, el campus no energiza la carga plena. Sin dictamen y contrato, el financiamiento trata la energía como riesgo abierto. Sin refuerzo de transmisión en el horizonte de la planificación, el calendario comercial se despega del calendario eléctrico.
Operar y planificar esa red no significa solo sumar los megavatios anunciados. Significa interpretar la carga, el cortocircuito, los criterios de confiabilidad y el orden en el que las nuevas cargas caben sin degradar el servicio existente. Quien vive la operación de transmisión ya reconoce el problema bajo otro nombre: margen, contingencia y fila de acceso. La carrera de la IA solo volvió el mismo objeto más visible fuera del sector eléctrico.
Evidencia 1 — la explosión de pedidos no es capacidad instalada
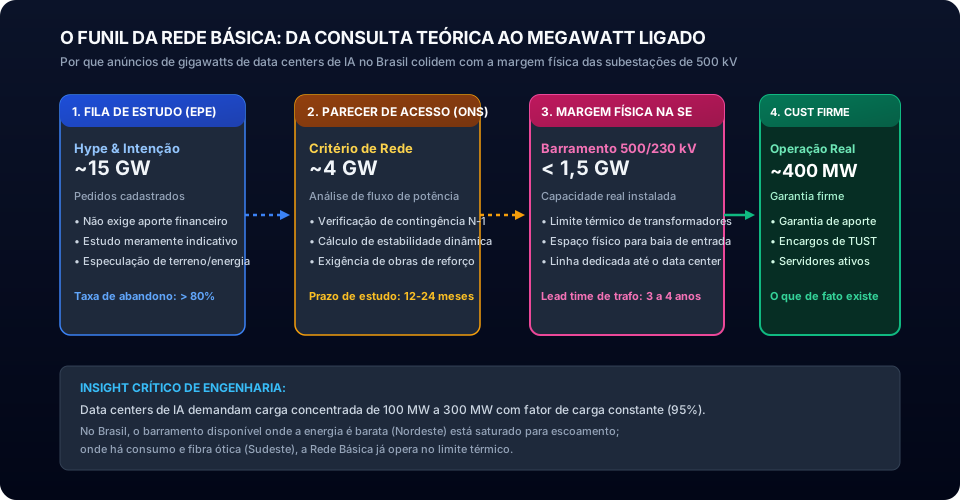
En una nota de noviembre de 2025, la EPE registró el salto de proyectos de centros de datos con pedido de estudio de mínimo costo global presentado en el Ministerio de Minas y Energía (MME) para conexión en la Red Básica: de 19,8 GW en septiembre de 2025 a 26,2 GW en noviembre del mismo año, un incremento de 6,4 GW en cerca de 60 días tras la Medida Provisória del REDATA. La propia EPE advierte, en el mismo texto, que la concreción depende de la transmisión, las telecomunicaciones, la viabilidad económico-financiera y las nuevas reglas de garantía.
Un artículo técnico de la EPE (GPL-018) muestra la aceleración aún más temprano en la serie histórica: en junio de 2024, el PDE 2034 mapeaba cerca de 2,5 GW en 12 proyectos hasta 2037; con datos actualizados hasta febrero de 2025, el conjunto saltaba a cerca de 15,7 GW en 36 proyectos. En junio de 2026, el ministro de Minas y Energía citó 38 GW en pedidos de dictamen de acceso para centros de datos, de los cuales 7,1 GW en etapa más avanzada, asociados a inversiones estimadas en R$ 159 mil millones — números repercutidos por BNamericas y por el portal eixos a partir del discurso oficial.
La lectura honesta de esos números empieza por una frase que el titular casi nunca trae: pedido no es centro de datos conectado. Es declaración de interés bajo un rito regulatorio. Parte de la fila nunca paga la garantía, parte no obtiene margen, parte se atrasa o migra de punto de conexión.
Evidencia 2 — el filtro del ONS y la primera Temporada de Acceso
El Decreto n.º 12.772, del 5 de diciembre de 2025, instituyó la Política Nacional de Acceso al Sistema de Transmisión (PNAST). En lugar de la fila cronológica pura, el acceso permanente a la Red Básica pasa a organizarse en Temporadas de Acceso: ventanas en las que el ONS analiza demandas en bloque y, donde la demanda supera la capacidad disponible, promueve un proceso competitivo.
En febrero de 2026, DatacenterDynamics (DCD) reportó el primer filtro concreto de la política: de 94 procesos que tramitaban en el MME, 39 se formalizaron en el ONS con Garantía Financiera para Solicitud de Acceso, lo que resultó en 43 pedidos. Cerca del 41% de los proyectos iniciales cumplió las exigencias para entrar en esa etapa. De los 43 accesos formalizados, 38 eran de centros de datos, que sumaban aproximadamente 7.040 MW de carga solicitada; São Paulo concentraba 20 pedidos y cerca de 3.914 MW.
Folha, el 20 de junio de 2026, describió el efecto práctico de la disputa: en puntos donde la demanda supera la capacidad, la conexión puede quedar para después de 2030, y el criterio de desempate pasa a ser la mayor bonificación financiera por kilovatio disponible. En el mismo texto, el ONS figuraba con 61 pedidos de conexión directa a la Red Básica en análisis, de los cuales 38 de centros de datos. El mensaje institucional y el mensaje comercial divergen: el anuncio vende megavatios; el operador vende margen remanente.
La primera Temporada de Acceso de 2026 confirmó la escasez local incluso con generación abundante en el país. Según el webinar y la nota técnica del ONS sobre capacidad remanente, se registraron 20,28 GW en 64 barras candidatas: cerca de 8,06 GW con indicación de atención directa, 2,94 GW con indicación de proceso competitivo y 9,28 GW sin margen en el horizonte analizado. En São Paulo, 1,95 GW de pedidos de carga aparecían asociados a un límite conjunto del orden de 650 MW en 13 puntos, en el escenario con refuerzos previstos.
El desenlace competitivo, reportado por el portal eixos el 7 de octubre de 2026, fue aún más estrecho en la primera subasta de margen: tres centros de datos se quedaron con 228 MW ofrecidos en São Paulo, frente a 451 MW de demanda habilitada de siete emprendimientos. La GPU puede estar disponible en el mercado mundial; el margen de 228 MW, en aquella ventana, no lo estaba.
Evidencia 3 — lo que la planificación operativa realmente incorpora
La diferencia entre fila y carga aparece con claridad en la 1.ª Revisión Cuatrimestral del PLAN 2026–2030, documentada por EPE, ONS y CCEE en abril de 2026. Para proyectar centros de datos, el estudio consideró solicitudes con contrato firmado y, con peso parcial, solicitudes con dictamen favorable. Los pedidos aún “en curso” quedaron fuera del escenario.
El resultado, en la nota técnica de la revisión: incremento de 304 MW medios en la carga de 2026 y de 3.457 MW medios en la de 2030 en el SIN. El 20 de marzo de 2026, la base usada por el estudio registraba 22 solicitudes con contrato firmado, 18 con dictamen favorable y 50 en análisis. Es decir: la planificación operativa trabaja con una fracción filtrada de lo que la prensa llama “pipeline”.
Ese es el número que un gestor de infraestructura debería preferir cuando alguien dice que “Brasil tendrá X gigavatios de IA”. No porque la fila sea irrelevante — señala presión —, sino porque el PLAN declara el criterio de inclusión. Sin criterio, el gigavatio se vuelve ornamentación.
Cómo leer los números públicos sin volverse clickbait
La tabla de abajo resume el método. Cada fila responde a una pregunta distinta. Mezclarlas produce el clickbait energético.
| Pregunta | Indicador típico | Qué prueba | Qué no prueba |
|---|---|---|---|
| ¿Hay presión de demanda? | GW en pedidos en el MME/ONS | Interés y disputa por puntos | Capacidad energizada |
| ¿El proyecto maduró financieramente? | Garantía, dictamen, contrato de uso | Compromiso regulatorio | Entrada en operación en la fecha anunciada |
| ¿El sistema ya cuenta con esa carga? | MW medios en el PLAN (EPE/ONS/CCEE) | Premisa de planificación operativa | Que todos los pedidos se volverán campus |
| ¿Hay espacio físico en el punto? | Capacidad remanente por barra | Margen local y horizonte de refuerzo | Generación nacional “de sobra” en la ubicación del proyecto |
| ¿Quién se lleva el margen disputado? | Resultado de Temporada / proceso competitivo | Asignación bajo la regla vigente | Que el perdedor “no tendrá energía en Brasil” |
Tres reglas prácticas cierran la lectura:
- Pida siempre la fecha del recorte. 2,5 GW (2024), 15,7 GW (feb/2025), 26,2 GW (nov/2025) y 38 GW (jun/2026) no son la misma serie ni la misma etapa.
- Pida siempre la unidad. El megavatio de potencia solicitada no es el megavatio medio de carga en el PLAN.
- Pida siempre el punto. São Paulo y Campinas concentran pedidos; el Nordeste concentra generación renovable y, en varias barras de la temporada, inhabilitación por falta de margen para nuevos generadores. El mapa importa más que el total nacional.
La EPE también señala el otro lado de la cuenta: estudios de transmisión en São Paulo ya recomendaron cerca de R$ 1,6 mil millones en inversiones para destrabar cerca de 4 GW de margen, con expectativa de cerca de 5 GW más en obras a subastar; hay estudios previstos para Río de Janeiro (orden de 4 GW), Rio Grande do Sul y el Nordeste. El cuello de botella es real. No es estático.
Contrapunto: la GPU todavía importa — y la generación sigue siendo una ventaja
Sería un error invertir el exceso y declarar que el chip y la generación dejaron de importar.
La GPU sigue definiendo la densidad de rack, la arquitectura de refrigeración y el propio perfil de carga flat que el campus exige las 24 horas del día. Sin silicio, no hay carga que conectar. El muro eléctrico de la IA sigue siendo válido en el plano global: densidad térmica, baseload y contratos de energía firme.
En Brasil, la matriz con fuerte participación hidráulica y expansión renovable sigue atrayendo inversores precisamente porque hay energía que contratar. Proyectos próximos a la generación, uso de energía que sería cortada y refuerzos puntuales de línea ya aparecen como estrategias de quien entendió el cuello de botella. La cuenta del recorte eólico y solar rehecha con datos abiertos del ONS está en Recorte de generación y baterías. La PNAST, a su vez, no “crea” megavatios: organiza la disputa y exige madurez financiera más temprano. Para quien opera transmisión, esto se parece menos a un milagro regulatorio y más a disciplina de fila bajo escasez local.
El contrapunto honesto, por lo tanto, es doble. Sin GPU y sin contrato de energía, el campus no existe. Sin margen en la Red Básica en la ubicación elegida, el campus tampoco se energiza. En el Brasil de 2025–2026, la segunda restricción pasó a dictar el calendario con más frecuencia que la primera.
Límites de este análisis
Esta pieza no estima cuántos de los 38 GW “saldrán del papel”. Tampoco evalúa la calidad de cada dictamen individual, ni la viabilidad societaria de los emprendedores. No modela el precio de la energía, el costo de refrigeración hídrica ni el impacto tarifario completo de los refuerzos — temas que Folha y especialistas del sector ya plantean y que merecen piezas propias.
Los números de prensa (Valor, Folha, DCD, eixos, BNamericas, CanalEnergia) entran aquí como hecho atribuido, cruzados siempre que es posible con nota de la EPE, decreto, página del ONS o nota técnica del PLAN. Cuando la fuente es un discurso ministerial reproducido por la prensa, la afirmación permanece atribuida. La capacidad remanente y los resultados de temporada cambian en cada ciclo; la verificación de este análisis es del 2 de noviembre de 2026.
Hay, además, un límite de dominio. Conocer la fila no sustituye conocer la operación: maniobras, recomposición tras contingencia y la disciplina de registro en el centro de operación. En el propio Fluxonar, el caso técnico del SIGCOT y el simulador de maniobras en subestaciones ilustran ese piso operativo; no son argumento de venta en este análisis, solo un recordatorio de que la Red Básica no es una abstracción estadística.
Conclusión
Creo que el debate brasileño sobre infraestructura de IA gana más cuando cambia el total de pedidos por el criterio de inclusión. La evidencia pública de 2025 y 2026 muestra pedidos en decenas de gigavatios, un filtro duro de garantía y formalización, disputa local por cientos de megavatios en São Paulo y una proyección operativa del orden de 3,5 GW medios en 2030 en el escenario filtrado del PLAN. Eso no anula la importancia de la GPU. Reordena la pregunta.
El cuello de botella estructural de la IA en Brasil, en este ciclo, no es la ausencia de chip en el catálogo. Es la fila — y, después de la PNAST, la temporada — en la Red Básica: margen, punto de conexión, refuerzo de transmisión y madurez contractual. Quien sepa leer pedido, dictamen, contrato y megavatio medio como objetos distintos estará menos expuesto al clickbait y más cerca de la física y de la regulación que de hecho liberan o traban un campus.
La GPU acelera el cálculo. La Red Básica decide si el cálculo tiene dónde conectarse.